
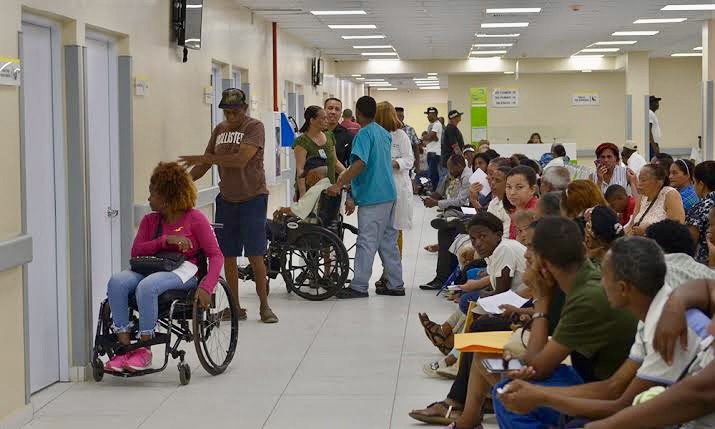
Un sistema de salud enfocado en lo financiero
Por Pedro Cruz Pérez.
A casi un cuarto de siglo de la promulgación de la Ley 87-01, la seguridad social en la República Dominicana exhibe una contradicción dolorosa. Por un lado, las estadísticas oficiales celebran un logro cuantitativo innegable, más del 97% de la población dominicana, equivalente a más de 10.5 millones de afiliados, cuenta con un carnet de seguro médico. Sin embargo, detrás de ese indicador de cobertura masiva se oculta la amarga experiencia cotidiana del ciudadano, la seguridad social en el país no fue estructurada prioritariamente para cuidar vidas humanas, sino para administrar balances de capital, mitigar riesgos financieros corporativos y maximizar las rentas de la intermediación.
La principal distorsión del Sistema Dominicano de Seguridad Social radica en haber subordinado el derecho constitucional a la salud a una lógica puramente mercantilista y economicista. Las Administradoras de Riesgos de Salud (ARS) operan bajo esquemas de contención del gasto donde el reiterado “no le cubre” se convierte en un mecanismo estructural de rentabilidad. Como han revelado las investigaciones de la Universidad Autónoma de Santo Domingo y la Fundación Juan Bosch, el Seguro Familiar de Salud funciona como un espacio de privatización encubierta y de trasvase de recursos públicos hacia la industria privada, provocando la precariedad en la red pública estatal y transformando al afiliado en un mero portador de riesgo financiero.
Esta orientación mercantil se traduce en un castigo sistemático al presupuesto familiar. Según datos expuestos en los conversatorios sobre los desafíos del sector salud, el gasto de bolsillo en los hogares dominicanos supera el 40% del gasto total en salud, muy distante del 25.1% recomendado por la Organización Mundial de la Salud. Un informe técnico reciente presentado ante la Dirección General de Información y Defensa de los Afiliados (DIDA), elaborado por el especialista Pedro Ramírez Slaibe, proyecta que los afiliados al Régimen Contributivo deberán desembolsar más de RD$24,800 millones durante este año únicamente por concepto de copagos y diferencias médicas impuestas.
El nudo financiero ahoga la economía del paciente en cada punto del camino. Las aseguradoras reembolsan tarifas por consulta sumamente bajas a los profesionales de la medicina en muchos casos inferiores a RD750, lo que lleva a los médicos especialistas a exigir cobros adicionales directos que oscilan entre RD500 y RD$3,500 por visita. Ante este descontrol, la DIDA, ha tenido que solicitar la fijación de topes regulatorios a las diferencias.
A esta distorsión se suma la estrechez del Plan de Servicios de Salud (PDSS) y la rigidez del catálogo de medicamentos. Fármacos indispensables para tratamientos oncológicos, crónicos o hepáticos quedan excluidos del Cuadro Básico, obligando a los hogares a destinar el 55.3% de sus gastos en salud exclusivamente a productos farmacéuticos fuera de cobertura.
La cara más despiadada de este modelo enfocado en lo financiero la sufren los adultos mayores y las personas con enfermedades de alto costo. Bajo el esquema actual de capitación por tarifa única, criticado por la propia Superintendencia de Salud y Riesgos Laborales (Sisalril), las aseguradoras que concentran poblaciones envejecientes reportan elevadas pérdidas operativas. La respuesta del mercado privado ante este desequilibrio no ha sido la solidaridad, sino la exclusión, los adultos mayores son vistos como una carga, imponiéndoles barreras de entrada, exámenes costosos e incrementos tarifarios para dejarlos, en la práctica, desprotegidos en la etapa de mayor vulnerabilidad de sus vidas.
El país no puede continuar tolerando que la salud de sus ciudadanos dependa de su capacidad de pago o de las planillas de rendimientos corporativos. La reforma integral de la Ley 87-01 exige una decisión política valiente, que funcione para las personas. Es imprescindible reorientar el modelo curativo e individualizado hacia la atención primaria como puerta de entrada obligatoria al sistema, regular de manera estricta los topes de copago, implementar la Historia Clínica Electrónica para evitar duplicidad de costos y avanzar decididamente hacia la instauración de una verdadera protección Social y un sistema sanitario preventivo, solidario e imprescriptible. La salud es un derecho humano innegociable, no una mercancía de especulación financiera.